このページの目次
家族信託で相続税は安くなる?専門家が仕組みから解説
「家族信託を組めば、相続税が安くなるんですよね?」ご相談の場で、このようなご質問をいただくことがよくあります。大切な財産を次世代へ円滑に引き継ぐための有効な手段として注目される家族信託ですが、税金、特に相続税との関係については、残念ながら多くの誤解が生じているのが実情です。
この記事では、相続と家族信託に精通した司法書士として、「家族信託と相続税の関係」「信託報酬の相場と活用法」「税務上の注意点」という3つのテーマについて、専門家の視点から解説します。単に制度の概要を説明するだけでなく、なぜそうなるのかという税法の基本原則から、実務上確認しておきたいポイントまで整理します。この記事を通じて、家族信託が相続対策においてどのような役割を果たすのかを整理できます。
結論:家族信託自体に直接的な節税効果はない
まず、最も重要な結論から申し上げます。家族信託という制度を単に利用するだけで、直接的に相続税が減額されることはありません。巷で聞かれる「家族信託=節税」というイメージは、残念ながら正確な情報とは言えません。
もし、このイメージだけで家族信託を検討されているのであれば、一度立ち止まって正しく理解し直す必要があります。ただし、ここでがっかりする必要はありません。家族信託は、直接的な節税効果こそないものの、相続対策を計画的に実行するための「手段」として活用することで、結果的に相続税の負担を軽減できるケースが数多く存在するのです。この「間接的な効果」が、家族信託を相続対策で検討する際の重要なポイントです。
なぜ?税金の基本原則「受益者課税の原則」を理解しよう
では、なぜ家族信託に直接的な節税効果がないのでしょうか。その理由は、税法の大原則である「受益者課税の原則」にあります。これは、「財産の名義が誰になっているか(形式)ではなく、その財産から生じる利益を実質的に誰が受け取るか(実質)によって、税金を課す人を決める」という考え方です。
家族信託の登場人物に当てはめてみましょう。
- 委託者:財産を預ける人(例:親)
- 受託者:財産を預かって管理する人(例:子)
- 受益者:財産から生じる利益を受け取る人
多くの家族信託では、親が元気なうちは親自身が利益を受け取る「自益信託(委託者=受益者)」という形をとります。この場合、信託によって不動産や預金の名義が親(委託者)から子(受託者)に形式的に変わりますが、その利益を受け取るのは依然として親(受益者)のままです。税法上は、利益を受け取る人が変わっていないため、実質的な財産の持ち主は変わらないと判断されます。したがって、贈与税も発生しませんし、相続が発生した際には、その信託された財産は受益者である親の相続財産として、当然に相続税の課税対象となるのです。これが、家族信託に直接的な節税効果がない根本的な理由です。
参照:相続税法
間接的な相続税対策として家族信託が有効な4つの理由
「直接的な節税効果がないなら、意味がないのでは?」と思われるかもしれません。しかし、それは早計です。家族信託の重要な役割は、相続税対策を「実行可能な状態」に保ちやすくする点にあります。ここでは、家族信託が間接的な相続税対策として検討される4つの理由を解説します。
①認知症による資産凍結を防ぎ、生前の対策を継続できる
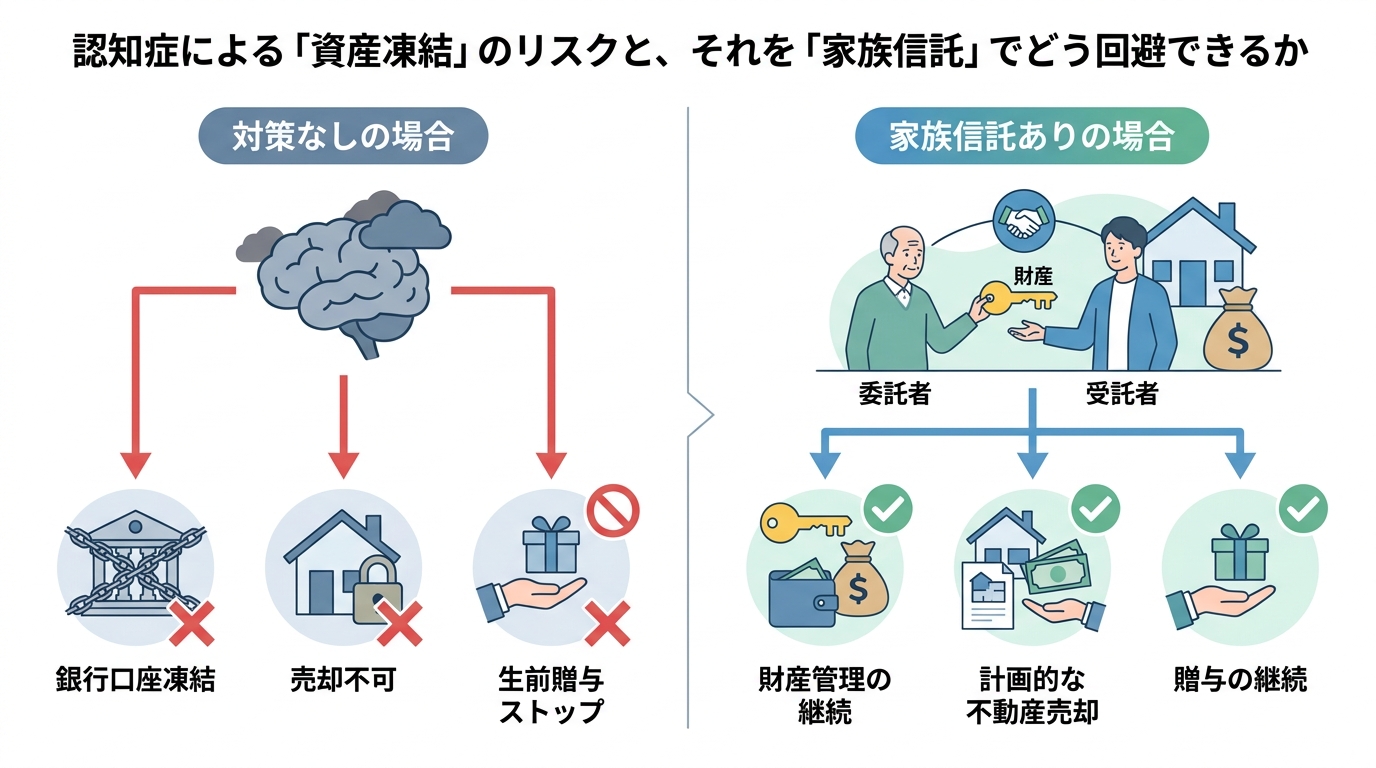
相続税対策の多くは、生前に計画的に行う必要があります。例えば、暦年贈与、収益不動産の購入、生命保険の活用などです。しかし、これらの対策はすべて本人の「意思能力」があることが大前提となります。
もし、認知症などで判断能力が低下してしまうと、預金口座が凍結され、不動産の売却も、新たな保険契約も、すべてが不可能になってしまいます。これが「資産凍結」のリスクです。どれだけ有効な相続税対策プランを立てていても、実行できなければ実際の効果につながりません。
家族信託をあらかじめ設定しておくことで、万が一、委託者(親)の判断能力が低下した後も、受託者(子)が信託契約で定められた目的に従って、計画的に財産管理や処分を継続できます。つまり、家族信託は「将来の相続税対策の選択肢を維持するための有効な手段の一つ」となるのです。
②二次相続以降の承継先を指定し、資産の分散を防ぐ
一般的な遺言書では、自分が亡くなった時(一次相続)の財産の承継先しか指定できません。しかし、家族信託では「受益者連続型信託」という仕組みを活用することで、一次相続後の承継先まで指定することが可能です。
例えば、お子様のいないご夫婦が「私が死んだら、まずは妻に財産を相続させ、生活の安心を確保してあげたい。しかし、妻が亡くなった後は、妻の親族ではなく、私の血筋である甥に財産を承継させたい」と考えるケースは少なくありません。遺言では、妻が相続した財産を次に誰に渡すかは妻の自由に委ねられますが、家族信託であれば、最初の受益者を妻、妻の死亡後の第二受益者を甥、と指定することで、ご自身の想いを実現し、意図しない資産の流出を防ぐことができます。これは長期的な資産承継計画において重要な機能です。
③不動産の共有化を避け、最適なタイミングで売却できる
相続財産に不動産が含まれる場合、遺産分割の結果、兄弟姉妹など複数の相続人による「共有名義」になることがよくあります。しかし、共有名義の不動産は、売却や大規模な修繕などを行う際に共有者全員の同意が必要となり、一人でも反対したり、認知症になったり、あるいは連絡がつかなくなったりすると、売却や活用が進めにくい不動産になってしまうリスクがあります。
このような事態は、いざ相続税の納税資金が必要になった際に、不動産を売却できず困窮する原因となりかねません。家族信託を活用し、信頼できる長男などを受託者として管理・処分権限を整理しておけば、信託契約の内容や受益者の利益に沿って、不動産の売却や納税資金の確保、資産の組み換えを検討しやすくなります。
④信託報酬の支払いで、計画的に親の資産を子へ移転できる
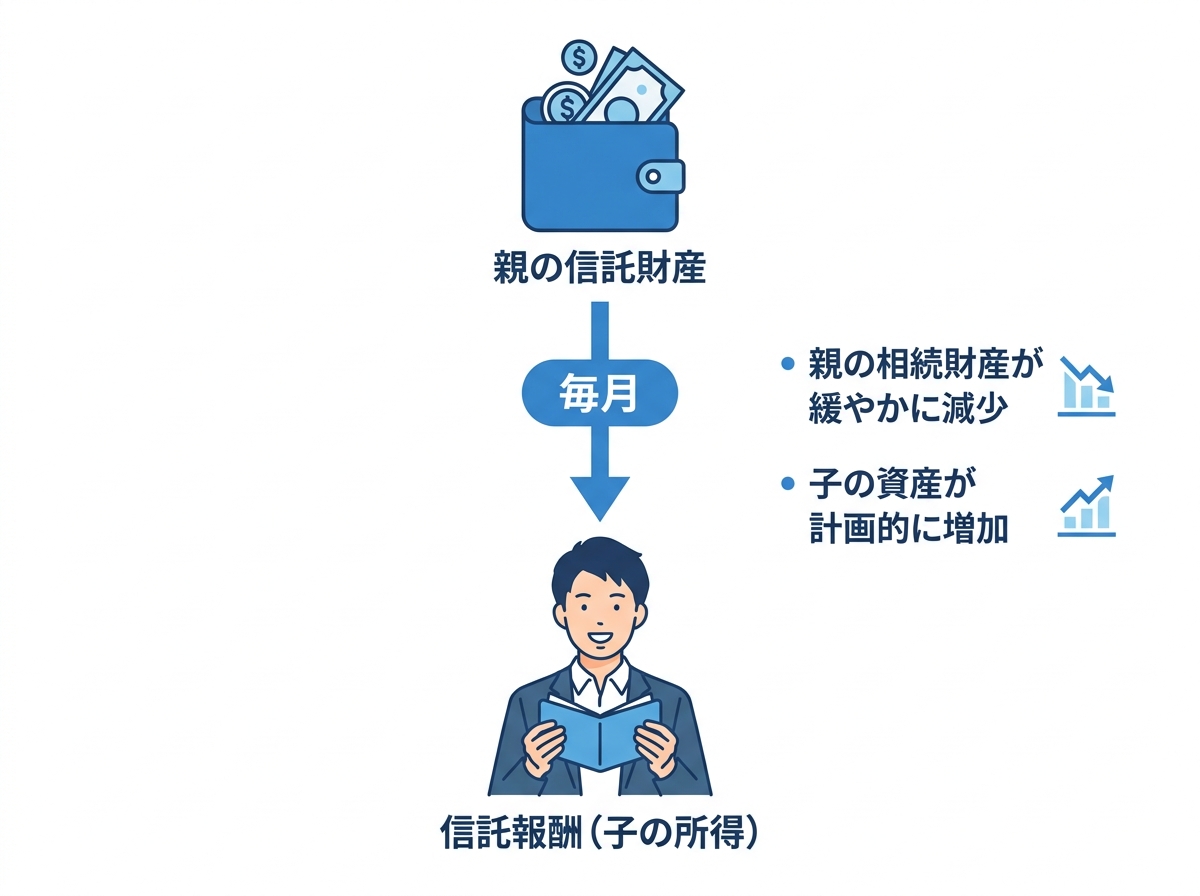
これは家族信託における活用方法の一つです。受託者である子へ「信託報酬」を設定し、信託財産(親の財産)から定期的に支払うことで、合法的に親の資産を子の世代へ移転させることができます。
これは、親の相続財産を計画的に減少させる効果があり、結果として将来の相続税負担を軽減することに繋がります。通常の生前贈与とは異なり、親の判断能力が低下した後も信託契約に基づいて継続できる点が大きなメリットです。財産管理という役務に対する正当な対価として資産を移転できるため、計画的な相続税対策として有効な選択肢となり得るのです。
【相場】家族信託にかかる費用と信託報酬の考え方
家族信託を検討する上で、費用は重要な判断材料です。費用は大きく分けて「①専門家への初期費用」と「②受託者への信託報酬」の2種類があります。これらを混同せず、正しく理解することが大切です。
専門家への初期費用:コンサルティング・契約書作成料など
家族信託を組成する際には、司法書士などの専門家へ支払う初期費用が発生します。これは、単に契約書を作成するだけの費用ではありません。ご家族の状況や財産内容を詳細にヒアリングし、将来起こりうるリスクを洗い出した上で、最適な信託の仕組みを設計する「コンサルティング」、法的に有効で、かつご家族の想いを反映した「信託契約書の作成」、その契約書を公証役場で「公正証書」にするためのサポート、不動産がある場合の「信託登記」といった、一連の専門的な業務に対する対価です。
費用は信託する財産の評価額によって変動するのが一般的で、信託財産評価額の1%前後(ただし、最低報酬額が設定されている場合が多い)が一つの目安となります。これは、財産の額が大きくなるほど、設計の複雑さや専門家が負う責任も増大するためです。当事務所の具体的な司法書士料金については、料金ページもご確認ください。
受託者への信託報酬:相場と税務上の注意点
財産管理を担うご家族(受託者)に対して支払う報酬が「信託報酬」です。まず知っておくべきなのは、この報酬は必ずしも設定しなければならないものではなく、任意であるという点です。無報酬とすることも可能です。
報酬を設定する場合、その金額に法的な決まりはありませんが、一般的には成年後見人の報酬額を参考に、月額2万円~6万円程度の固定額にしたり、収益不動産を信託する場合は、賃料収入の5%~10%程度の定率にしたりするケースが見られます。
ここで確認しておきたい注意点があります。受託者が受け取った信託報酬は、その受託者の「雑所得」として所得税の課税対象となります。給与所得者の場合、年末調整の有無や給与収入額などの条件によっては、給与所得・退職所得以外の所得金額の合計額が年間20万円を超えると、所得税の確定申告が必要になることがあります。この点を見落とすと、後々税務上の問題に発展する可能性があるため、信託報酬を設定する際は必ず念頭に置いておく必要があります。
【税務】家族信託の各段階でかかる税金を総まとめ
家族信託と税金の関係は、相続税だけではありません。「①信託開始時」「②信託期間中」「③信託終了時」という3つのフェーズで、それぞれ異なる税金が関わってきます。全体像を把握し、思わぬ課税リスクを避けることが重要です。
①信託開始時:贈与税・登録免許税・不動産取得税
信託契約を設定する時点では、主に3つの税金が関係します。
- 贈与税:前述の通り、委託者と受益者が同一人物である「自益信託」の場合、実質的な財産の移転はないため、贈与税は課税されません。しかし、委託者(例:父)と受益者(例:子)が異なる「他益信託」の場合、父から子へ財産が贈与されたとみなされ、受益者である子に高額な贈与税が課される可能性があります。安易な設計は非常に危険です。
- 登録免許税:不動産を信託財産とする場合、法務局で所有権移転登記と信託登記を行う必要があります。この際に登録免許税がかかります。税率は固定資産税評価額に対してかかりますが、通常の売買や贈与よりは低い税率が適用されます。
- 不動産取得税:信託による所有権移転は、形式的なものとみなされるため、原則として不動産取得税は課税されません。
②信託期間中:所得税・固定資産税
信託が継続している期間中にかかる税金です。
- 所得税:信託したアパートからの家賃収入や、株式からの配当金など、信託財産から生じる収益に対する所得税は、財産の名義人である受託者ではなく、その利益を実際に受け取っている「受益者」が納税義務者となります。
- 固定資産税:信託財産に不動産が含まれる場合、固定資産税の納税通知書は名義人である受託者のもとに送られてきます。しかし、その支払いは受託者の個人資産からではなく、信託された財産の中から行うのが一般的です。
【重要】信託不動産の運用で損失(赤字)が生じた場合、その損失は受益者の他の所得(給与所得など)と相殺する「損益通算」ができません。これは税務上の大きなデメリットなので、特に収益物件を信託する際は注意が必要です。詳しい内容は「家族信託の注意点- 損益通算の禁止の規定について」の記事をご覧ください。
③信託終了時:相続税または贈与税
信託契約が終了する際、その理由によって課税関係が異なります。
- 受益者の死亡により信託が終了する場合:例えば、受益者である親が亡くなったことで信託が終わり、信託契約で定められた「帰属権利者(実質的な相続人)」に財産が渡るケースです。この場合、信託されていた財産に関する権利は、相続税法上、帰属権利者等が遺贈により取得したものとみなされ、相続税の課税対象となります。
- 受益者の生前に信託が終了する場合:何らかの理由で受益者が生きている間に信託契約が終了し、受益者以外の第三者に財産が渡るような定めになっている場合は、その第三者への贈与税が課税される可能性があります。
このように、信託終了時の財産の帰属や課税関係まで見据えた信託設計が重要です。
相続発生!信託財産はどうなる?手続きの流れを解説
実際に受益者である親が亡くなった後、信託された財産はどのように扱われるのでしょうか。家族信託は契約内容によってその後の手続きが大きく異なります。ここでは代表的な2つのケースに分けて、手続きの流れを解説します。
ケース1:受益者の死亡で信託が終了する場合
最も一般的な、受益者の死亡によって信託契約が終了するケースです。手続きはおおむね以下の流れで進みます。
- 財産調査と目録作成:受託者は、信託財産と、亡くなった受益者の固有財産(信託していない財産)の両方を調査し、財産目録を作成します。
- 帰属権利者への財産承継:信託契約で定められた「帰属権利者」へ、信託財産を引き継ぎます。
- 登記手続き(不動産がある場合):信託不動産について、受託者から帰属権利者への「所有権移転登記」と、信託の終了を公示するための「信託登記の抹消」を同時に申請します。この登記の手続きは司法書士の専門分野です。
- 税務署への届出:受託者は、受益者が亡くなった月の翌月末日までに、税務署へ「信託に関する受益者別調書」などを原則提出する必要があります。相続税申告より期限が早いので注意が必要です。
- 相続税申告:帰属権利者は、相続の開始があったことを知った日の翌日から10ヶ月以内に相続税の申告・納税を行います。
ケース2:信託が継続し、次の受益者へ承継される場合
受益者連続型信託において、第一受益者が亡くなった場合、信託契約は終了せず、受益権が次の受益者に移ります。手続きはケース1と少し異なります。
- 財産調査と評価:信託財産と固有財産の調査を行う点は同じですが、ここでは「受益権」の価額を評価します。
- 第二受益者への受益権承継:信託契約に基づき、第二受益者が新たな受益者となります。
- 登記手続き(不動産がある場合):この場合、所有権は受託者のままなので移転登記は不要です。代わりに、受益者が変わったことを公示するため「受益者変更登記」を行います。
- 税務署への届出:ケース1と同様、原則期限内に「信託に関する受益者別調書」などを提出します。
- 相続税申告:第二受益者は、承継した受益権の価額に対して課される相続税を、10ヶ月以内に申告・納税します。
このように、信託の内容によって相続発生後の手続きは大きく変わります。
司法書士が解説|家族信託を特に検討すべきケースとは
これまで解説してきた通り、家族信託は複雑で、すべてのご家庭にとって最適な解決策とは限りません。しかし、以下のような状況にある方にとっては、遺言や成年後見制度では実現できない、大きなメリットをもたらす可能性があります。
- 不動産(特にアパートなどの収益物件)を所有している方:資産凍結による家賃収入の滞留や、共有化による売却困難リスクを回避できます。
- お子様がいないなど、二次相続以降の承継先まで指定したい方:ご自身の想いを反映した、長期的な資産承継計画を実現できます。
- 障害をお持ちのお子様がいる方:ご自身が亡くなった後も、そのご家族が安心して生活できるよう、一定期間にわたって財産管理の仕組みを設計できる場合があります。
家族信託は、単なる手続きではなく、ご家族の状況に応じて内容をオーダーメイドで設計していく仕組みです。安易に判断せず、ご自身の家族構成や財産状況、そして何より「想い」に合う方法を専門家と一緒に検討することが大切です。
名古屋高畑駅前司法書士事務所では、家族信託に関するご相談を無料で承っております。それぞれの制度のメリット・デメリットを比較し、ご家族にとって最善の進め方を一緒に見つけていきましょう。どうぞお気軽にお問い合わせください。